Sở hữu một căn hộ tại Norton Park — dự án đô thị sinh thái và thương mại đắc địa do Gamuda Land phát triển ngay mặt tiền Đại lộ Bình Dương — là mong muốn của nhiều gia đình trẻ cũng như các nhà đầu tư tích sản. Tuy nhiên, trong bối cảnh mặt bằng giá căn hộ sơ cấp giao động từ 55 – 65 triệu đồng/m², tài chính cá nhân luôn là bài toán đòi hỏi sự tính toán cẩn trọng.
Đòn bẩy tài chính (vay ngân hàng) là một “dao hai lưỡi”: nếu sử dụng hợp lý, nó sẽ giúp bạn tối ưu hóa dòng vốn và sớm sở hữu tài sản; ngược lại, nếu tính toán sai lệch, áp lực trả nợ có thể biến giấc mơ an cư thành gánh nặng tâm lý.
Bài viết này sẽ phân tích toàn diện bài toán tài chính trả nợ thực tế cho từng kịch bản vay (30%, 50%, 70%), áp dụng đối với căn hộ tiêu chuẩn 2 phòng ngủ (2PN – 2WC, diện tích 70 m²) có tổng giá trị khoảng 4,2 tỷ đồng (đã bao gồm VAT & PBT) tại Norton Park.
Giả định mô hình tài chính & Các thông số gốc
Để bài toán trả nợ mang tính thực tế và sát với thị trường nhất, chúng ta áp dụng các thông số tài chính tiêu chuẩn như sau:
-
Sản phẩm giả định: Căn hộ 2PN Norton Park (Diện tích 70 m²).
-
Tổng giá trị căn hộ (Đã VAT & PBT): 4.200.000.000 VNĐ (4,2 tỷ đồng).
-
Thời hạn vay tối đa: 20 năm (240 tháng).
-
Phương thức trả nợ: Dư nợ giảm dần (Gốc trả đều hàng tháng + Lãi tính theo dư nợ thực tế còn lại).
-
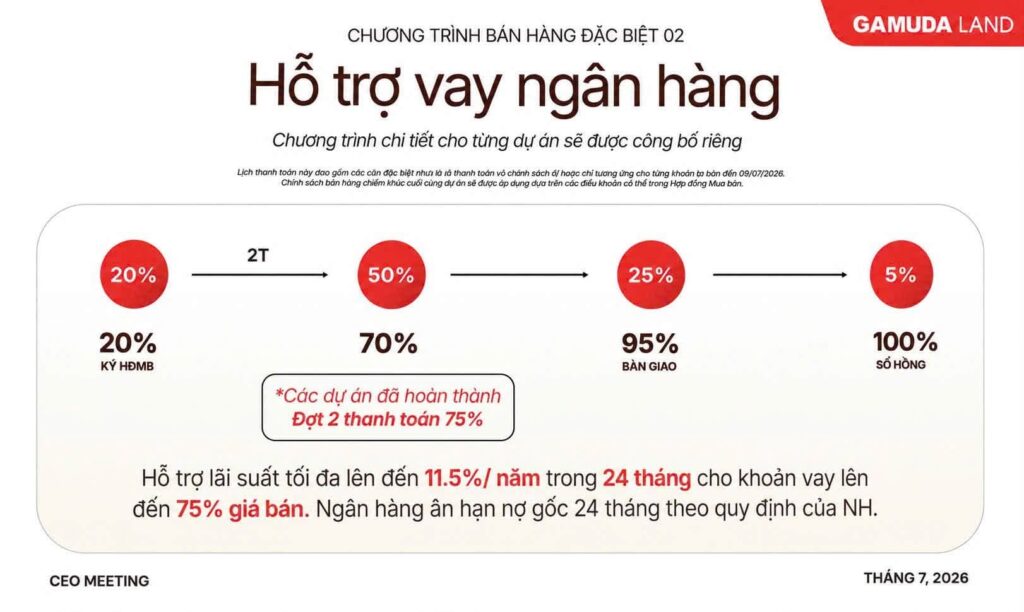
Lãi suất ưu đãi ban đầu (Năm 1 – 2): 7,5%/năm.
-
Lãi suất thả nổi sau ưu đãi (Dự kiến): 10,5%/năm (Lãi suất cơ sở ~7,5% + Biên độ 3,0%).
-
Chính sách chủ đầu tư (Dự kiến): Ân hạn nợ gốc và hỗ trợ lãi suất 0% trong 24 tháng đầu (cho đến khi nhận nhà).
Kịch bản 1: Vay 30% giá trị căn hộ – Phương án “An toàn tuyệt đối”
Đây là kịch bản dành cho các gia đình có tiềm lực tài chính tốt, đã tích lũy sẵn 70% vốn tự có và chỉ sử dụng ngân hàng như một công cụ hỗ trợ thiếu hụt nhỏ hoặc để giữ lại một phần tiền mặt phòng ngừa rủi ro.
Thông số khoản vay 30%:
-
Vốn tự có (70%): 2.940.000.000 VNĐ (2,94 tỷ đồng).
-
Số tiền vay ngân hàng (30%): 1.260.000.000 VNĐ (1,26 tỷ đồng).
Nghĩa vụ trả nợ thực tế (Thời hạn 20 năm)
-
Tiền gốc trả hàng tháng cố định: 1.260.000.000 / 240 = 5.250.000VNĐ/tháng.
-
Giai đoạn 1 (24 tháng đầu – Được hỗ trợ lãi suất & Ân hạn gốc):
-
Tiền trả hàng tháng: 0 VNĐ.
-
-
Giai đoạn 2 (Tháng thứ 25 – Hết ưu đãi, tính lãi suất 7,5%/năm):
-
Tiền lãi tháng đầu tiên: (1.260.000.000 \times 7,5\%) / 12 = 7.875.000 VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 5.250.000 + 7.875.000 = 13.125.000 VNĐ/tháng.
-
-
Giai đoạn 3 (Thả nổi lãi suất 10,5%/năm từ năm thứ 3):
-
Tiền lãi tháng đầu thả nổi: 1.260.000.000×10,5% / 12 = 11.025.000 VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 5.250.000 + 11.025.000 = 16.275.000 VNĐ/tháng.
-
(Lưu ý: Số tiền này sẽ giảm dần theo từng tháng do dư nợ gốc giảm dần).
-
Đánh giá kịch bản 30%:
-
Mức độ an toàn: Cực kỳ cao.
-
Tác động tâm lý: Nhẹ nhàng, hầu như không ảnh hưởng đến sinh hoạt hàng ngày.
-
Dòng tiền cho thuê bù đắp: Nếu cho thuê căn hộ 2PN này với giá khoảng 14 – 16 triệu đồng/tháng, tiền thuê thu về gần như bù đắp trọn vẹn toàn bộ khoản trả gốc và lãi cho ngân hàng.
Kịch bản 2: Vay 50% giá trị căn hộ – Phương án “Cân bằng & Tối ưu”
Vay 50% là tỷ lệ lý tưởng được các chuyên gia tài chính khuyến nghị cho phần lớn người mua nhà. Mức vay này vừa giúp tối ưu hóa hiệu quả sử dụng vốn, vừa giữ nghĩa vụ trả nợ trong tầm kiểm soát.
Thông số khoản vay 50%:
-
Vốn tự có (50%): 2.100.000.000 VNĐ (2,1 tỷ đồng).
-
Số tiền vay ngân hàng (50%): 2.100.000.000 VNĐ (2,1 tỷ đồng).
Nghĩa vụ trả nợ thực tế (Thời hạn 20 năm):
-
Tiền gốc trả hàng tháng cố định: 2.100.000.000 / 240 = 8.750.000 VNĐ/tháng.
-
Giai đoạn 1 (24 tháng đầu – Được hỗ trợ lãi suất & Ân hạn gốc):
-
Tiền trả hàng tháng: 0 VNĐ.
-
-
Giai đoạn 2 (Tháng thứ 25 – Lãi suất ưu đãi 7,5%/năm):
-
Tiền lãi tháng đầu tiên: (2.100.000.000 x 7,5\%) / 12 = 13.125.000 VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 8.750.000 + 13.125.000 = 21.875.000 VNĐ/tháng.
-
-
Giai đoạn 3 (Thả nổi lãi suất 10,5%/năm từ năm thứ 3):
-
Tiền lãi tháng đầu thả nổi: (2.100.000.000 x 10,5\%) / 12 = 18.375.000 VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 8.750.000 + 18.375.000 = 27.125.000VNĐ/tháng.
-
(Số tiền giảm dần trung bình khoảng 70.000 – 80.000 VNĐ mỗi tháng).
-
Đánh giá kịch bản 50%:
-
Mức độ an toàn: Khá.
-
Yêu cầu thu nhập: Yêu cầu người mua phải có nguồn thu nhập ổn định và kế hoạch quản lý chi tiêu kỷ luật.
-
Hiệu quả đầu tư: Tận dụng tốt chính sách ân hạn 24 tháng của Gamuda Land để gia tăng thanh khoản hoặc tích lũy thêm dòng tiền trước khi bước vào giai đoạn trả gốc lãi.
Kịch bản 3: Vay 70% giá trị căn hộ – Phương án “Mạo hiểm & Đòn bẩy cao”
Vay 70% là mức vay tối đa mà hầu hết các ngân hàng thương mại (như Vietcombank, BIDV, MB Bank) chấp nhận thế chấp bằng chính hợp đồng mua bán căn hộ Norton Park.
Thông số khoản vay 70%:
-
Vốn tự có (30%): 1.260.000.000 VNĐ (1,26 tỷ đồng).
-
Số tiền vay ngân hàng (70%): 2.940.000.000 VNĐ (2,94 tỷ đồng).
Nghĩa vụ trả nợ thực tế (Thời hạn 20 năm):
-
Tiền gốc trả hàng tháng cố định: 2.940.000.000 / 240 = 12.250.000 VNĐ/tháng.
-
Giai đoạn 1 (24 tháng đầu – Được hỗ trợ lãi suất & Ân hạn gốc):
-
Tiền trả hàng tháng: 0 VNĐ.
-
-
Giai đoạn 2 (Tháng thứ 25 – Lãi suất ưu đãi 7,5%/năm):
-
Tiền lãi tháng đầu tiên: (2.940.000.000 x7,5\%) / 12 = 18.375.000 VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 12.250.000 + 18.375.000 = 30.625.000 VNĐ/tháng.
-
-
Giai đoạn 3 (Thả nổi lãi suất 10,5%/năm từ năm thứ 3):
-
Tiền lãi tháng đầu thả nổi: (2.940.000.000 x 10,5%) / 12 = 25.725.000VNĐ.
-
Tổng Gốc + Lãi tháng cao nhất: 12.250.000 + 25.725.000 = 37.975.000VNĐ/tháng.
-
Đánh giá kịch bản 70%:
-
Mức độ an toàn: Thấp – Rủi ro cao.
-
Áp lực dòng tiền: Số tiền trả hàng tháng lên tới gần 38 triệu đồng là một áp lực cực kỳ lớn đối với đa số hộ gia đình.
-
Cảnh báo: Chỉ nên áp dụng kịch bản này nếu bạn chắc chắn sẽ có một nguồn thu tài chính lớn đột biến trong vòng 1 – 2 năm tới (như bán tài sản khác, thu hồi vốn kinh doanh, thưởng lớn…) để trả bớt gốc trước khi hết hạn ân hạn lãi suất.
Bảng so sánh chi tiết 3 kịch bản vay tài chính
| Chỉ tiêu so sánh | Kịch bản 1: Vay 30% | Kịch bản 2: Vay 50% | Kịch bản 3: Vay 70% |
| Số tiền vốn tự có | 2,94 tỷ VNĐ | 2,10 tỷ VNĐ | 1,26 tỷ VNĐ |
| Số tiền vay ngân hàng | 1,26 tỷ VNĐ | 2,10 tỷ VNĐ | 2,94 tỷ VNĐ |
| Gốc trả đều hàng tháng | 5,25 triệu VNĐ | 8,75 triệu VNĐ | 12,25 triệu VNĐ |
| Trả hàng tháng (Ân hạn 24 tháng đầu) | 0 VNĐ | 0 VNĐ | 0 VNĐ |
| Trả hàng tháng max (Lãi 7.5%) | 13,12 triệu VNĐ | 21,87 triệu VNĐ | 30,62 triệu VNĐ |
| Trả hàng tháng max (Lãi thả nổi 10.5%) | 16,27 triệu VNĐ | 27,12 triệu VNĐ | 37,97 triệu VNĐ |
| Mức thu nhập hộ gia đình an toàn | Từ 35 – 40 triệu/tháng | Từ 55 – 65 triệu/tháng | Từ 80 – 90 triệu/tháng |
Thu nhập bao nhiêu thì phù hợp để vay mua Norton Park?
Để tránh rơi vào bẫy kiệt quệ tài chính, bạn nên tuân thủ Quy tắc 35/50 trong quản trị tài chính cá nhân:
-
Quy tắc 35% (Lý tưởng): Tổng số tiền trả nợ ngân hàng (gốc + lãi) hàng tháng không vượt quá 35% tổng thu nhập ròng của gia đình.
-
Quy tắc 50% (Trần nguy hiểm): Tổng tiền trả nợ ngân hàng tuyệt đối không vượt quá 50% tổng thu nhập ròng.
Mức thu nhập khuyến nghị cho từng loại hình căn hộ tại Norton Park:
-
Căn hộ Studio / 1PN+ (Giá trị 2,0 – 2,8 tỷ VNĐ):
-
Vay 50% (Vay ~1,1 – 1,4 tỷ): Tiền trả hàng tháng từ 14 – 18 triệu VNĐ.
-
Thu nhập hộ gia đình phù hợp: 30 – 40 triệu đồng/tháng.
-
-
Căn hộ 2PN – 2WC (Giá trị 3,8 – 4,5 tỷ VNĐ):
-
Vay 50% (Vay ~2,0 – 2,2 tỷ): Tiền trả hàng tháng từ 25 – 28 triệu VNĐ.
-
Thu nhập hộ gia đình phù hợp: 55 – 65 triệu đồng/tháng.
-
-
Căn hộ 3PN (Giá trị 5,5 – 6,5 tỷ VNĐ):
-
Vay 50% (Vay ~2,8 – 3,2 tỷ): Tiền trả hàng tháng từ 35 – 42 triệu VNĐ.
-
Thu nhập hộ gia đình phù hợp: 80 – 100 triệu đồng/tháng.
-
Phân tích kịch bản Lãi suất tăng & Phương án dự phòng
Lãi suất ngân hàng luôn biến động theo chu kỳ kinh tế. Điều gì sẽ xảy ra nếu lãi suất thả nổi không dừng ở 10,5%/năm mà tăng lên 12,5%/năm hoặc 14%/năm?
Kiểm tra sức chịu đựng tài chính (Stress Test) đối với khoản vay 50% (Vay 2,1 tỷ):
-
Lãi suất cơ sở (10,5%/năm): Tiền trả tháng cao nhất = 27,12 triệu VNĐ.
-
Lãi suất tăng lên 12,5%/năm:
-
Tiền lãi = (2.100.000.000 x 12,5\%) / 12 = 21,87 triệu VNĐ.
-
Tổng trả = 8,75 + 21,87 = 30,62triệu VNĐ/tháng (Tăng thêm ~3,5 triệu/tháng).
-
-
Lãi suất tăng lên 14,0%/năm (Kịch bản khủng hoảng):
-
Tiền lãi = (2.100.000.000×14,0\%) / 12 = 24,50 triệu VNĐ.
-
Tổng trả = 8,75 + 24,50 = 33,25 triệu VNĐ/tháng (Tăng thêm ~6,1 triệu/tháng).
-
Phương án quản trị rủi ro lãi suất:
-
Lập quỹ dự phòng khẩn cấp: Luôn duy trì một khoản tiền gửi tiết kiệm có thanh khoản cao tương đương 6 tháng tiền trả nợ ngân hàng + sinh hoạt phí gia đình (khoảng 200 – 300 triệu đồng).
-
Lựa chọn gói vay cố định lãi suất dài hạn: Ưu tiên các ngân hàng có gói cố định lãi suất 2 – 3 năm với mức lãi suất hợp lý thay vì chọn gói cố định ngắn 6 tháng.
Khi nào nên giảm tỷ lệ vay hoặc trả nợ trước hạn?
Trả nợ trước hạn giúp bạn giải phóng áp lực tâm lý và tiết kiệm chi phí lãi vay, tuy nhiên bạn cần cân nhắc phí phạt trả nợ trước hạn của ngân hàng (thường từ 1% – 3% trong 3 – 5 năm đầu, miễn phí từ năm thứ 6).
Bạn NÊN chủ động trả bớt gốc trước hạn khi:
-
Thời điểm hết hạn ân hạn gốc/hỗ trợ lãi suất (Sau 24 tháng): Dùng khoản tiền tích lũy được trong 2 năm được ân hạn để trả bớt vào tiền gốc, hạ tỷ lệ vay từ 70% xuống 40% – 50% trước khi bị áp lãi suất thả nổi.
-
Lãi suất thả nổi vượt ngưỡng chịu đựng (>11,5%/năm): Khi chi phí vốn ngân hàng đắt hơn hiệu suất đầu tư từ các kênh khác (như chứng khoán, cho thuê, kinh doanh).
-
Có nguồn thu bất ngờ: Nhận tiền thưởng, bán tài sản phụ, hoặc chốt lời từ các khoản đầu tư khác.
Những sai lầm chết người khi dùng đòn bẩy mua Norton Park
Nhiều người mua nhà lần đầu hoặc nhà đầu tư lướt sóng thường mắc phải các sai lầm nghiêm trọng sau:
-
“Tố” hết sạch vốn tự có, không giữ lại chi phí dự phòng:
-
Dùng toàn bộ số tiền tiết kiệm để đóng tiền đợt 1 mà không tính đến chi phí làm nội thất (khoảng 150 – 300 triệu), phí quản lý, bảo trì và chi phí sinh hoạt khẩn cấp.
-
-
Kỳ vọng quá cao vào việc lướt sóng thoát hàng trước khi hết ân hạn:
-
Nghĩ rằng mua căn hộ vay 70%, đợi 2 năm ân hạn lãi suất 0% rồi bán chốt lời. Nếu thị trường chuyển sang giai đoạn đi ngang, không bán kịp, bạn sẽ rơi vào thế bị động và buộc phải gánh khoản trả nợ “khổng lồ”.
-
-
Tính toán dòng tiền dựa trên kịch bản màu hồng:
-
Cho rằng căn hộ lúc nào cũng có khách thuê 100% thời gian hoặc thu nhập từ lương luôn tăng trưởng mà không tính đến nguy cơ mất việc, đau ốm, trống phòng 1 – 2 tháng.
-
-
Không đọc kỹ hợp đồng vay vốn ngân hàng:
-
Bỏ qua các điều khoản về: Công thức tính lãi suất thả nổi = Lãi suất cơ sở + Biên độ; Phí phạt trả nợ trước hạn; Chi phí bắt buộc mua bảo hiểm nhân thọ/bảo hiểm cháy nổ.
-
Kết luận & Lời khuyên tài chính
Việc vay ngân hàng mua căn hộ Norton Park là một quyết định đầu tư và an cư hoàn toàn hợp lý, nhờ vào uy tín chất lượng của chủ đầu tư Gamuda Land, vị trí kế bên AEON Mall và tiềm năng tăng giá từ hạ tầng Quốc lộ 13.
Tuy nhiên, lời khuyên chân thành cho bạn là:
-
Tỷ lệ vay vàng: Hãy đưa tỷ lệ vay về mức 30% – 50% giá trị căn hộ.
-
Chuẩn bị thu nhập: Đảm bảo tổng thu nhập hộ gia đình đạt tối thiểu từ 50 – 60 triệu đồng/tháng đối với căn 2PN.
-
Tận dụng đòn bẩy thông minh: Hãy biến thời gian 24 tháng ân hạn lãi suất 0% thành “khoảng thời gian tích lũy” để gia tăng tài sản, sẵn sàng cho giai đoạn trả nợ an toàn và bền vững.