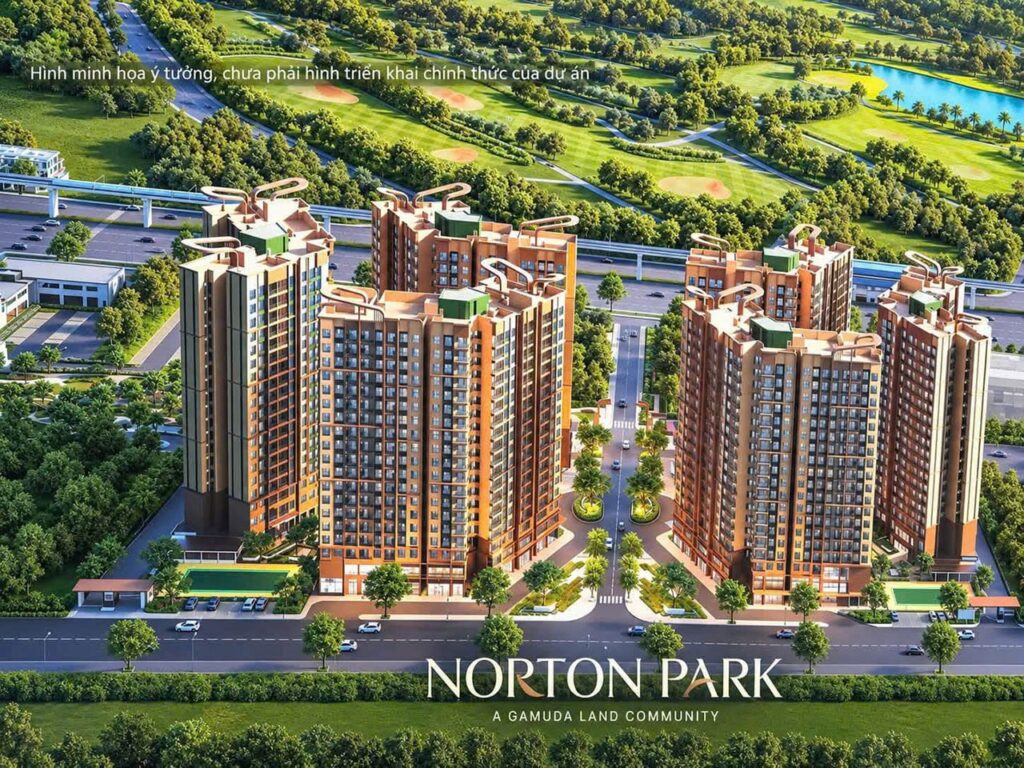
Dự án Norton Park đang thu hút sự chú ý mạnh mẽ của giới đầu tư lẫn người mua ở thực nhờ vị trí đắc địa và không gian sống hiện đại. Tuy nhiên, bài toán tài chính luôn là câu hỏi lớn nhất khiến nhiều khách hàng đắn đo: “Mua căn hộ Norton Park thực tế cần bao nhiêu tiền?”, “Lộ trình dòng tiền ra sao từ lúc cọc đến khi cầm chìa khóa trên tay?” và “Cần bao nhiêu vốn tự có để không rơi vào áp lực nợ nần?”.
Bài viết này sẽ phân tích chi tiết toàn bộ bức tranh tài chính mua căn hộ Norton Park. Từ các khoản phí ban đầu (booking, thỏa thuận đặt cọc, hợp đồng mua bán) đến tiến độ thanh toán, phương án vay ngân hàng, chi phí hoàn thiện nội thất, quỹ bảo trì và các khoản phí phát sinh. Cuối cùng là bảng tính toán tài chính thực tế cho từng loại hình 1PN, 2PN và 3PN giúp bạn hoàn toàn chủ động dòng tiền.
Tổng Quan Cấu Trúc Chi Phí Khi Mua Norton Park
Để sở hữu một sản phẩm bất động sản hình thành trong tương lai như Norton Park, tổng số tiền bạn phải chuẩn bị không chỉ dừng lại ở giá trị căn hộ công bố trên hợp đồng. Cấu trúc tài chính toàn diện bao gồm 3 nhóm chi phí chính:
-
Giá gốc căn hộ (Gồm VAT & Giá trị quyền sử dụng đất): Dùng để tính toán tiến độ thanh toán theo hợp đồng.
-
Kinh phí bảo trì (KPBT) & Phí quản lý: Bắt buộc đóng khi nhận bàn giao nhà.
-
Chi phí hoàn thiện & Phát sinh: Hoàn thiện nội thất, lệ phí trước bạ, phí cấp sổ hồng, bảo hiểm khoản vay (nếu có vay ngân hàng).
Lộ Trình Dòng Tiền Ban Đầu: Từ Booking Đến Ký Hợp Đồng Mua Bán
Xác định đúng các mốc thanh toán ban đầu giúp người mua chuẩn bị sẵn nguồn tiền thanh khoản cao, tránh tình trạng vi phạm tiến độ dẫn đến phạt hợp đồng hoặc mất cọc.
Tiền Booking (Tiền Đăng Ký Nguyện Vọng)
-
Bản chất: Số tiền khẳng định nhu cầu mua, dùng để lấy STT (số thứ tự) chọn căn trong ngày mở bán.
-
Mức phí thông thường: 50.000.000 VNĐ – 100.000.000 VNĐ/booking (tùy thuộc vào loại hình căn hộ 1PN hay 3PN/Penthouse).
-
Tính chất pháp lý: Có hoàn lại 100%. Nếu trong sự kiện mở bán bạn không chọn được căn ưng ý hoặc giá bán vượt ngân sách, chủ đầu tư sẽ hoàn trả lại toàn bộ tiền booking trong vòng 7 – 30 ngày làm việc.
Tiền Ký Thỏa Thuận Đặt Cọc (STĐC)
-
Bản chất: Khi bạn quyết định “ráp căn” thành công tại sự kiện, khoản tiền booking sẽ lập tức chuyển thành Tiền đặt cọc không hoàn lại.
-
Bổ sung cọc: Thông thường, số tiền cọc cam kết ban đầu là 100.000.000 VNĐ – 200.000.000 VNĐ/căn. Nếu tiền booking trước đó thấp hơn mức này, bạn sẽ cần bổ sung đủ trong vòng 24h – 48h.
-
Ký Thỏa thuận đặt cọc (TTĐC): Trong vòng 7 – 10 ngày sau khi cọc, bạn sẽ thanh toán đợt 1 (thường là 10% giá trị căn hộ đã bao gồm tiền cọc) và ký Thỏa thuận đặt cọc chính thức với chủ đầu tư.
Tiền Ký Hợp Đồng Mua Bán (HĐMB)
-
Điều kiện ký HĐMB: Khi dự án hoàn thành xong phần móng (đối với căn hộ) và đạt đủ điều kiện pháp lý mở bán theo Luật Kinh doanh Bất động sản.
-
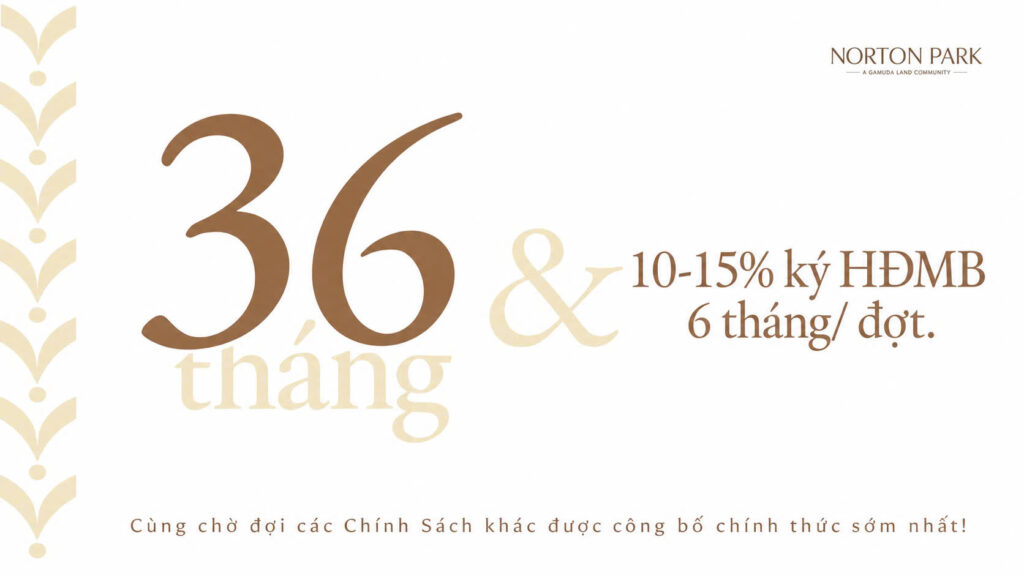
Tỷ lệ thanh toán: Thông thường, tổng số tiền tích lũy đến khi ký HĐMB dao động từ 20% – 30% giá trị căn hộ (đã bao gồm VAT).
-
Ý nghĩa: Ký HĐMB là mốc pháp lý quan trọng nhất. Từ thời điểm này, căn hộ chính thức thuộc quyền sở hữu hợp pháp của bạn theo tiến độ hợp đồng, và bạn có thể dùng HĐMB này để thế chấp vay ngân hàng.
Các Đợt Thanh Toán Tiến Độ & Phương Án Tài Chính (Vốn Tự Có vs Vốn Vay)
Chủ đầu tư Norton Park thường đưa ra nhiều phương án thanh toán linh hoạt để phù hợp với từng đối tượng khách hàng.
Phương Án 1: Thanh Toán Theo Tiến Độ Chuẩn (Dùng Vốn Tự Có)
-
Dòng tiền được chia nhỏ thành 8 – 12 đợt, mỗi đợt cách nhau 1 – 3 tháng.
-
Mỗi đợt đóng từ 3% – 10% giá trị căn hộ.
-
Ưu điểm: Không phụ thuộc ngân hàng, không chịu lãi suất, dễ theo dõi tiến độ thi công.
-
Nhược điểm: Yêu cầu người mua có dòng tiền tích lũy đều đặn hàng tháng/quý từ thu nhập hoặc kinh doanh.
Phương Án 2: Thanh Toán Nhanh (Nhận Chiết Khấu Cao)
-
Người mua thanh toán sớm 70% – 95% giá trị căn hộ ngay tại thời điểm ký HĐMB bằng vốn tự có.
-
Ưu điểm: Nhận mức chiết khẩu “khủng” từ Chủ đầu tư (thường từ 6% – 12% trực tiếp vào giá bán chưa VAT).
-
Đối tượng phù hợp: Nhà đầu tư có sẵn lượng tiền mặt lớn đang gửi tiết kiệm hoặc vừa chốt lời từ các kênh đầu tư khác.
Phương Án 3: Vay Ngân Hàng Hỗ Trợ Lãi Suất (Đẩy Cao Đòn Bẩy)
-
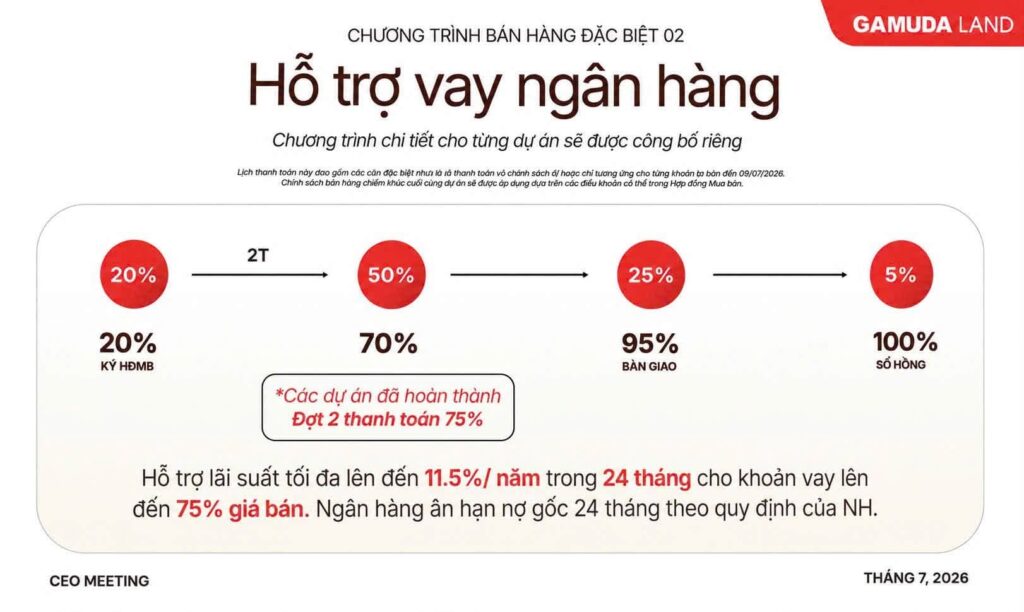
Vốn tự có chuẩn bị: Chỉ cần 20% – 30% giá trị căn hộ đến khi ký HĐMB.
-
Ngân hàng giải ngân: 70% – 80% giá trị căn hộ còn lại.
-
Chính sách ưu đãi:
-
Hỗ trợ lãi suất 0% trong vòng 18 – 36 tháng (hoặc đến khi nhận bàn giao nhà).
-
Ân hạn nợ gốc (không phải trả tiền gốc) trong thời gian ưu đãi lãi suất.
-
Miễn phí trả nợ trước hạn trong thời gian Hỗ trợ lãi suất.
-
-
Đánh giá: Đây là phương án tối ưu dòng tiền nhất, giúp người mua cất giữ vốn cho mục đích khác trong 2 năm đầu mà không phải gánh chi phí tài chính.
Các Chi Phí Phụ Trợ & Bắt Bắt Buộc Khi Nhận Bàn Giao
Nhiều người mua nhà lần đầu thường quên mất khoản chi phí nhận nhà, dẫn đến việc thiếu hụt ngân sách ở giai đoạn cuối.
Chi Phí Hoàn Thiện Nội Thất
Tùy thuộc vào tiêu chuẩn bàn giao của chủ đầu tư tại Norton Park:
-
Bàn giao thô: Cần chi từ 3.500.000 – 5.000.000 VNĐ/m² (xây tường ngăn, làm trần thạch cao, lát sàn, điện nước, thiết bị vệ sinh, bếp…).
-
Bàn giao hoàn thiện cơ bản (Thường gặp): Đã có sàn, trần, tường, thiết bị vệ sinh, tủ bếp. Bạn chỉ cần làm thêm nội thất rời (giường, tủ quần áo, sofa, bàn ăn, máy lạnh, tivi, tủ lạnh). Chi phí khoảng 1.500.000 – 3.000.000 VNĐ/m².
-
Bàn giao Full nội thất: Chỉ cần xách vali vào ở hoặc cho thuê ngay.
Kinh Phí Bảo Trì (KPBT)
-
Mức phí: Đúng 2% giá trị căn hộ (chưa bao gồm VAT).
-
Thời điểm đóng: Đóng 1 lần duy nhất cho Chủ đầu tư khi nhận thông báo bàn giao nhà. Số tiền này sau đó được chuyển giao cho Ban Quản Trị tòa nhà để phục vụ bảo trì, sửa chữa lớn phần sở hữu chung (thang máy, máy phát điện, sơn lại mặt ngoài…).
Phí Quản Lý & Phí Dịch Vụ
-
Đơn giá: Dự kiến từ 12.000 – 20.000 VNĐ/m² thông thủy/tháng (tùy thuộc vào phân khúc cao cấp hay tiêu chuẩn).
-
Quy định thanh toán: Thông thường khi nhận nhà, Ban Quản Lý sẽ thu trước 6 tháng – 12 tháng phí quản lý.
Các Khoản Phát Sinh Pháp Lý & Hành Chính
-
Lệ phí trước bạ: 0,5% giá trị căn hộ (theo khung giá tính thuế của nhà nước).
-
Phí cấp Giấy chứng nhận (Sổ hồng): Chi phí phôi sổ, đo đạc, lệ phí địa chính (khoảng 2.000.000 – 5.000.000 VNĐ).
-
Phí công chứng & Bảo hiểm: Phí công chứng HĐMB/Thỏa thuận, phí đăng ký giao dịch bảo đảm (nếu vay ngân hàng) và Bảo hiểm cháy nổ bắt buộc (khoảng 0.05% – 0.1%/năm).
5. Ví Dụ Tài Chính Chi Tiết Cho Căn Hộ 1PN / 2PN / 3PN
Lưu ý: Bảng giá dưới đây sử dụng mức giá định hướng trung bình để minh họa bài toán tài chính giả định (Đơn giá tham chiếu: 50 triệu VNĐ/m² đã gồm VAT). Mức giá thực tế sẽ phụ thuộc vào bảng giá chính thức từ Chủ đầu tư Norton Park tại thời điểm mở bán.
Giả Định Tỷ Lệ Vốn & Tiến Độ
-
Vốn tự có (25%): Thanh toán đến khi ký HĐMB và dừng lại.
-
Vốn vay ngân hàng (70%): Được ân hạn gốc và lãi 0% đến khi nhận nhà.
-
Đợt nhận nhà (5% + KPBT): Thanh toán khi bàn giao.
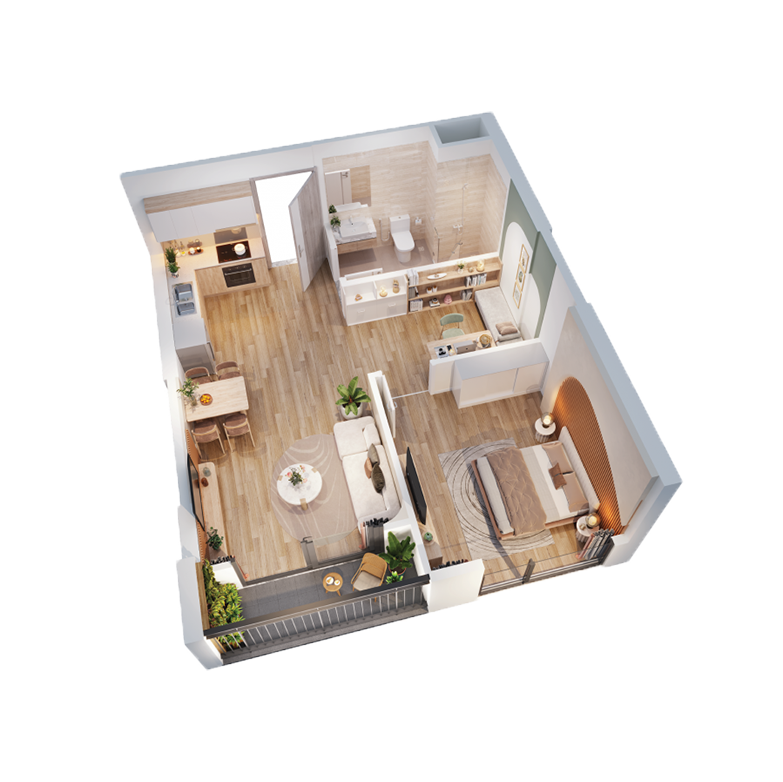
Bảng 1: Bài Toán Chi Phí Chi Tiết Căn Hộ 1PN (Diện Tích ~45 m²)
| Hạng Mục Chi Phí | Tỷ Lệ / Đơn Giá | Số Tiền Dự Kiến (VNĐ) |
| Giá Bán Căn Hộ (Đã gồm VAT) | $45\text{ m}^2 \times 50\text{ triệu/m}^2$ | 2.250.000.000 |
| 1. Tiền Booking (Hoàn lại) | Cố định | 50.000.000 |
| 2. Ký TTĐC (Đợt 1 – bao gồm tiền cọc) | 10% Giá trị căn hộ | 225.000.000 |
| 3. Ký HĐMB (Đợt 2 – bổ sung) | 15% Giá trị căn hộ | 337.500.000 |
| ==> TỔNG VỐN TỰ CÓ BAN ĐẦU (25%) | Cần chuẩn bị đến khi ký HĐMB | 562.500.000 |
| 4. Ngân hàng giải ngân | 70% (Ân hạn gốc & lãi 0%) | 1.575.000.000 |
| 5. Đợt nhận nhà (Khi có thông báo) | 5% Giá trị còn lại | 112.500.000 |
| 6. Kinh phí bảo trì (KPBT) | 2% Giá bán (trước VAT ~2.045 tỷ) | ~40.900.000 |
| 7. Nội thất rời bổ sung (Cơ bản) | Ước tính cho căn 1PN | 80.000.000 |
| 8. Lệ phí trước bạ & Làm sổ hồng | ~0.5% + Phí hành chính | 12.000.000 |
| ==> TỔNG CHÍ PHÍ THỰC TẾ ĐỂ Ở (1PN) | Vốn tự có + Nhận nhà + Nội thất | 807.900.000 |
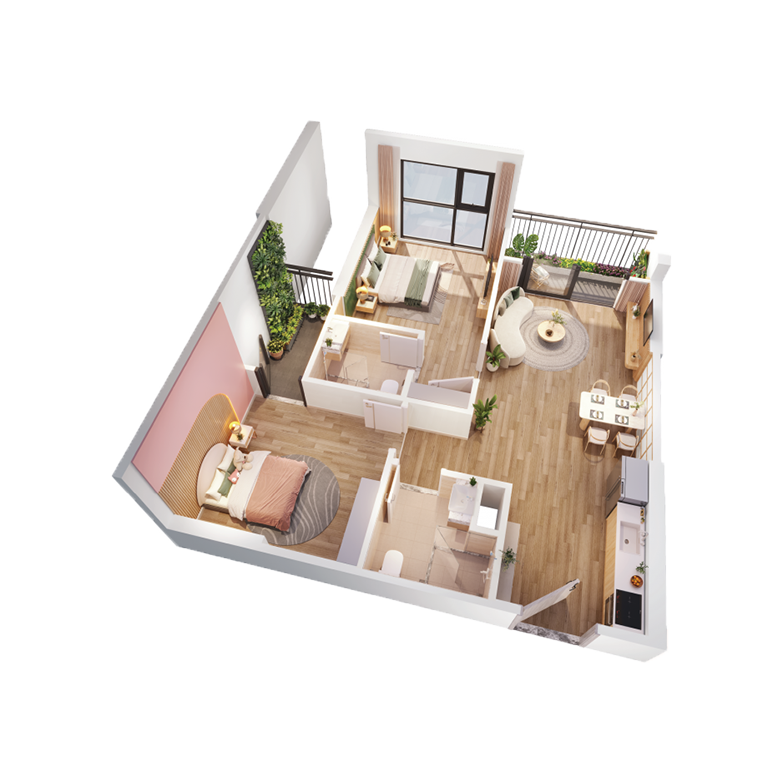
Bảng 2: Bài Toán Chi Phí Chi Tiết Căn Hộ 2PN (Diện Tích ~68 m²)
| Hạng Mục Chi Phí | Tỷ Lệ / Đơn Giá | Số Tiền Dự Kiến (VNĐ) |
| Giá Bán Căn Hộ (Đã gồm VAT) | $68\text{ m}^2 \times 50\text{ triệu/m}^2$ | 3.400.000.000 |
| 1. Tiền Booking (Hoàn lại) | Cố định | 50.000.000 |
| 2. Ký TTĐC (Đợt 1 – bao gồm tiền cọc) | 10% Giá trị căn hộ | 340.000.000 |
| 3. Ký HĐMB (Đợt 2 – bổ sung) | 15% Giá trị căn hộ | 510.000.000 |
| ==> TỔNG VỐN TỰ CÓ BAN ĐẦU (25%) | Cần chuẩn bị đến khi ký HĐMB | 850.000.000 |
| 4. Ngân hàng giải ngân | 70% (Ân hạn gốc & lãi 0%) | 2.380.000.000 |
| 5. Đợt nhận nhà (Khi có thông báo) | 5% Giá trị còn lại | 170.000.000 |
| 6. Kinh phí bảo trì (KPBT) | 2% Giá bán (trước VAT ~3.09 tỷ) | ~61.800.000 |
| 7. Nội thất rời bổ sung (Cơ bản) | Ước tính cho căn 2PN | 130.000.000 |
| 8. Lệ phí trước bạ & Làm sổ hồng | ~0.5% + Phí hành chính | 18.000.000 |
| ==> TỔNG CHÍ PHÍ THỰC TẾ ĐỂ Ở (2PN) | Vốn tự có + Nhận nhà + Nội thất | 1.229.800.000 |
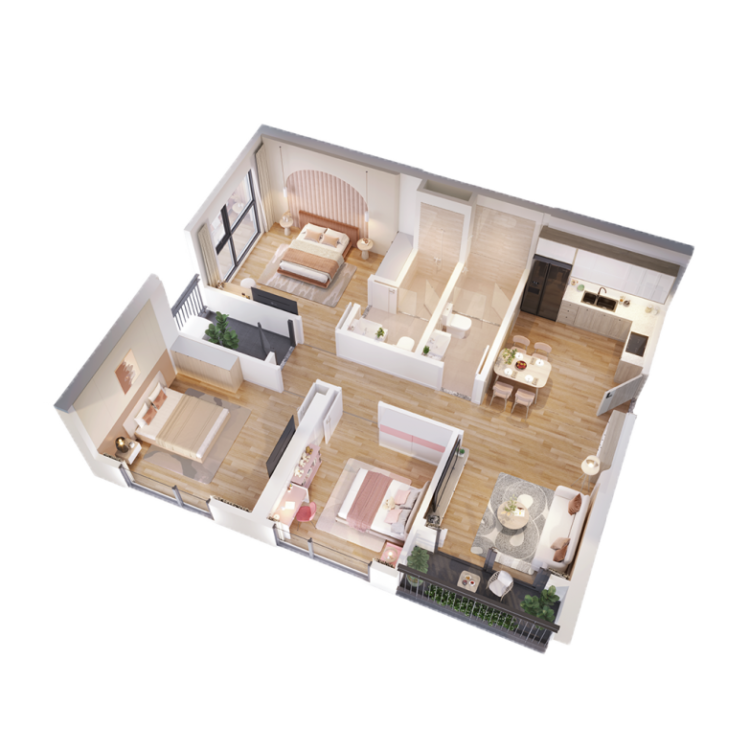
Bảng 3: Bài Toán Chi Phí Chi Tiết Căn Hộ 3PN (Diện Tích ~90 m²)
| Hạng Mục Chi Phí | Tỷ Lệ / Đơn Giá | Số Tiền Dự Kiến (VNĐ) |
| Giá Bán Căn Hộ (Đã gồm VAT) | $90\text{ m}^2 \times 50\text{ triệu/m}^2$ | 4.500.000.000 |
| 1. Tiền Booking (Hoàn lại) | Cố định | 100.000.000 |
| 2. Ký TTĐC (Đợt 1 – bao gồm tiền cọc) | 10% Giá trị căn hộ | 450.000.000 |
| 3. Ký HĐMB (Đợt 2 – bổ sung) | 15% Giá trị căn hộ | 675.000.000 |
| ==> TỔNG VỐN TỰ CÓ BAN ĐẦU (25%) | Cần chuẩn bị đến khi ký HĐMB | 1.125.000.000 |
| 4. Ngân hàng giải ngân | 70% (Ân hạn gốc & lãi 0%) | 3.150.000.000 |
| 5. Đợt nhận nhà (Khi có thông báo) | 5% Giá trị còn lại | 225.000.000 |
| 6. Kinh phí bảo trì (KPBT) | 2% Giá bán (trước VAT ~4.09 tỷ) | ~81.800.000 |
| 7. Nội thất rời bổ sung (Cơ bản) | Ước tính cho căn 3PN | 180.000.000 |
| 8. Lệ phí trước bạ & Làm sổ hồng | ~0.5% + Phí hành chính | 24.000.000 |
| ==> TỔNG CHÍ PHÍ THỰC TẾ ĐỂ Ở (3PN) | Vốn tự có + Nhận nhà + Nội thất | 1.635.800.000 |
Lời Khuyên Quản Trị Rủi Ro Tài Chính Khi Mua Norton Park
-
Quy Tắc 20/50/30 Trong Bất Động Sản:
-
20% – 30% Vốn tự có: Tuyệt đối không dùng 100% tiền đi vay để đặt cọc.
-
50% Dư địa vay: Không nên vay tối đa định mức 70 – 80% nếu thu nhập không đủ mạnh. Mức vay an toàn nhất là 30% – 50% giá trị căn hộ.
-
30% Tổng thu nhập hàng tháng: Tổng số tiền gốc và lãi trả ngân hàng hàng tháng không nên vượt quá 30% – 40% tổng thu nhập của hai vợ chồng.
-
-
Chuẩn Bị Quỹ Dự Phòng Hết Thời Gian Ưu Đãi Lãi Suất:
-
Trong 18 – 24 tháng đầu được hỗ trợ lãi suất 0%, bạn không phải trả gốc và lãi.
-
Hãy tận dụng khoảng thời gian “vàng” này để tích lũy thêm một khoản tiền tiết kiệm (tương đương 6 – 12 tháng trả nợ ngân hàng) để chủ động ứng phó khi lãi suất quay trở lại mức thả nổi (thường từ 9.5% – 11.5%/năm).
-
-
Dự Trù Phí Bàn Giao:
-
Nhiều khách hàng dồn hết tiền cho đợt 25% đầu tiên mà quên mất đợt bàn giao nhà cần thêm 5% tiền căn hộ + 2% KPBT + Chi phí hoàn thiện nội thất. Hãy đảm bảo bạn đã chuẩn bị sẵn khoản tiền này trước thời điểm nhận nhà từ 3 – 6 tháng.
-
Kết Luận
Để mua một căn hộ tại Norton Park, về mặt lý thuyết bạn chỉ cần chuẩn bị sẵn khoản vốn tự có từ 560 triệu VNĐ (căn 1PN) đến 1.12 tỷ VNĐ (căn 3PN) để ký HĐMB nếu chọn phương án vay ngân hàng ưu đãi lãi suất 0%.
Tuy nhiên, tính trên tổng thể từ lúc đặt cọc đến khi hoàn thiện nội thất và dọn vào ở, tổng nguồn vốn thực tế bạn cần sẵn sàng sẽ dao động từ 800 triệu VNĐ (căn 1PN), 1.23 tỷ VNĐ (căn 2PN) đến 1.63 tỷ VNĐ (căn 3PN). Việc nắm rõ tiến độ dòng tiền sẽ giúp bạn dễ dàng làm chủ kế hoạch tài chính cá nhân và sở hữu chốn an cư lý tưởng tại Norton Park một cách an toàn nhất!