Bất động sản luôn là kênh đầu tư mang lại lợi nhuận vượt trội nhưng cũng tiềm ẩn không ít thách thức. Với một dự án thu hút sự chú ý như Norton Park, việc giữ một cái đầu lạnh để đánh giá toàn diện các yếu tố rủi ro trước khi đưa ra quyết định xuống tiền là vô cùng cần thiết.
Dưới đây là phân tích chuyên sâu về 8 nhóm rủi ro cốt lõi và hệ thống checklist chuẩn chỉnh giúp nhà đầu tư bảo vệ dòng vốn tối đa.
Phân Tích Các Rủi Ro Đầu Tư Tại Norton Park
Rủi Ro Pháp Lý
Pháp lý luôn là “tấm lá chắn” quan trọng nhất của mọi bất động sản. Đối với Norton Park, rủi ro pháp lý có thể phát sinh từ:
-
Tình trạng phê duyệt quy hoạch: Dự án đã có quy hoạch chi tiết 1/500 hoàn chỉnh hay chưa?
-
Giấy phép xây dựng & Điều kiện bán hàng: Đã được Sở Xây dựng cấp phép mở bán nhà ở hình thành trong tương lai hay chưa?
-
Quyền sử dụng đất: CĐT đã hoàn thành nghĩa vụ tài chính và nộp tiền sử dụng đất đầy đủ chưa?
-
Sổ hồng (GCNQSDĐ): Thời gian cam kết cấp sổ và tính pháp lý của sở hữu (lâu dài đối với người Việt Nam hay 50 năm đối với một số loại hình thương mại/người nước ngoài).
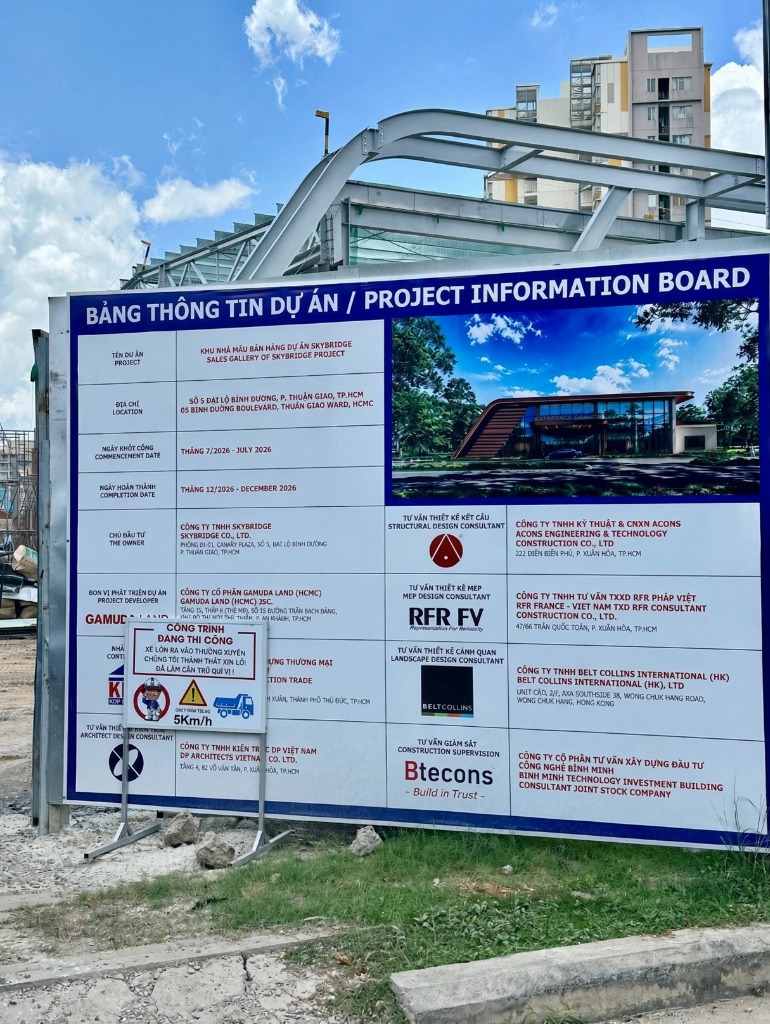
Rủi Ro Tiến Độ
Việc dự án bị chậm tiến độ bàn giao ảnh hưởng trực tiếp đến kế hoạch tài chính và khai thác vận hành:
-
Năng lực thi công của nhà thầu: Đơn vị công ích và xây dựng có uy tín, từng dính bê bối chậm tiến độ trước đây không?
-
Dòng tiền của Chủ đầu tư (CĐT): CĐT có huy động đủ vốn để duy trì nhịp độ xây dựng hay phụ thuộc hoàn toàn vào tiền đặt mua của khách hàng?
-
Các yếu tố khách quan: Biến động giá nguyên vật liệu, thời tiết hoặc thay đổi chính sách hạ tầng xung quanh.
Rủi Ro Giá
Mua hớ hoặc mua đúng đỉnh sóng ngắn hạn là rủi ro phổ biến ở các dự án mới ra mắt:
-
Định giá quá cao so với mặt bằng chung: Mức giá mở bán đã phản ánh trước tiềm năng 3-5 năm tới, khiến dư địa tăng giá ngắn hạn bị thu hẹp.
-
Sự thổi giá của thị trường thứ cấp/sales: Giá rumor bị đẩy lên quá cao so với giá công bố chính thức.
-
Chiết khấu ảo: Các chính sách quà tặng, chiết khấu khủng đôi khi được cộng trực tiếp vào giá niêm yết ban đầu.
Rủi Ro Lãi Suất
Sử dụng gói vay ưu đãi lãi suất là con dao hai lưỡi:
-
Hết thời gian ưu đãi (Grace Period): Lãi suất thả nổi sau thời gian hỗ trợ lãi suất (HTLS) 0% có thể tăng vọt lên 11-13%/năm, tạo áp lực tài chính cực lớn.
-
Sự biến động của thị trường tài chính: Ngân hàng thắt chặt room tín dụng hoặc nâng biên độ lãi suất vay bất ngờ.
Rủi Ro Thanh Khoản
Không phải bất động sản nào cũng có thể thanh khoản ngay khi nhà đầu tư cần tiền gấp:
-
Thị trường đóng băng: Khi nguồn cung khu vực quá lớn nhưng nhu cầu ở thực thấp.
-
Cạnh tranh cắt lỗ: Nhiều nhà đầu tư dùng đòn bẩy quá đà buộc phải xả hàng cắt lỗ, đẩy giá thị trường thứ cấp đi xuống.
Rủi Ro Cho Thuê
Đối với nhà đầu tư mua để tích sản khai thác dòng tiền:
-
Tỷ lệ lấp đầy thấp: Hạ tầng dịch vụ, tiện ích xung quanh chưa đồng bộ khiến khó thu hút người thuê.
-
Tỷ suất lợi nhuận cho thuê không như kỳ vọng: Mức giá thuê thực tế thấp hơn so với kịch bản bán hàng của đơn vị phân phối.
-
Chi phí vận hành & bảo trì: Chi phí quản lý chung cư/dự án quá cao làm giảm lợi nhuận ròng.
Rủi Ro Chọn Sai Căn
Nhiều nhà đầu tư chọn sai sản phẩm dẫn đến khó thanh khoản hoặc giảm trải nghiệm sống:
-
Yếu tố phong thủy & Thiết kế: Căn sát hố rác, cửa đối diện thang máy, bị đâm đường, hướng nắng gắt (chính Tây) không có che chắn.
-
Tầm nhìn bị chắn: Tầm nhìn đẹp ở thời điểm mua nhưng bị che khuất bởi các block/dự án xây sau.
-
Công năng không tối ưu: Thiết kế diện tích không hợp lý, khó decor hoặc chia phòng.
Rủi Ro Sử Dụng Đòn Bẩy Tài Chính
Đòn bẩy tài chính quá tay là nguyên nhân hàng đầu khiến nhà đầu tư vỡ nợ:
-
Tỷ lệ vay quá cao (> 60 – 70%): Chỉ cần một biến cố nhỏ về thu nhập cá nhân là mất khả năng trả nợ.
-
Thiếu quỹ dự phòng: Không chuẩn bị sẵn dòng tiền trả gốc/lãi cho ít nhất 6 – 12 tháng khi chưa bán được hàng hoặc chưa cho thuê được.
Checklist Chuẩn Bị Trước Khi Booking
Booking (đặt chỗ) là bước đầu tiên để giữ suất chọn căn. Để tránh “tiền mất tật mang”, hãy kiểm tra kỹ các tiêu chí sau:
| STT | Hạng mục kiểm tra | Trạng thái (Đạt / Không) | Lưu ý chi tiết |
| 1 | Tính chất khoản tiền booking | Xác nhận rõ là Booking hoàn tiền (Refundable) hay Đặt cọc không hoàn lại. | |
| 2 | Thông tin tài khoản nhận tiền | Tiền phải chuyển trực tiếp vào tài khoản CĐT hoặc Đơn vị phân phối F1 có ủy quyền chính thức. | |
| 3 | Phiếu xác nhận / Phiếu đăng ký | Đầy đủ dấu đỏ, chữ ký của người đại diện pháp luật và thể hiện rõ số tiền, điều kiện hoàn tiền. | |
| 4 | Thời hạn hoàn tiền booking | Quy định rõ trong bao nhiêu ngày làm việc sẽ hoàn lại tiền nếu không chọn được căn ưng ý. | |
| 5 | Bảng giá rumor & Chính sách dự kiến | Nắm rõ khoảng giá sàn – giá trần và các phương án thanh toán để tính toán dòng tiền. | |
| 6 | Pháp lý sơ bộ dự án | Kiểm tra Giấy chứng nhận đầu tư, Quy hoạch 1/500 và biên bản bàn giao đất. |
Checklist Chi Tiết Trước Khi Ký Hợp Đồng Mua Bán (HĐMB)
Khi bước vào giai đoạn ký HĐMB, bạn đã chính thức ràng buộc trách nhiệm tài chính và pháp lý với CĐT. Hãy rà soát kỹ các điều khoản sau:
Kiểm Tra Bộ Pháp Lý Bắt Buộc
-
Giấy phép xây dựng: Đã được cấp cho đúng phân khu/block bạn đặt mua.
-
Văn bản đủ điều kiện bán hàng: Do Sở Xây dựng địa phương cấp (bắt buộc đối với nhà ở hình thành trong tương lai).
-
Bảo lãnh ngân hàng: Có thư cam kết bảo lãnh nghĩa vụ tài chính của ngân hàng thương mại đối với dự án.
-
Giấy tờ nghĩa vụ tài chính: Biên lai nộp tiền sử dụng đất, thuế đất của CĐT.
Soát Lỗi Điều Khoản Trong Hợp Đồng Mua Bán
-
Thông tin căn hộ: Diện tích thông thủy, diện tích tim tường, số căn, số tầng, hướng, mã căn phải khớp 100% với phiếu đặt cọc.
-
Tiến độ thanh toán: Các đợt đóng tiền phải gắn liền với tiến độ thi công thực tế (không chỉ gắn với mốc thời gian cố định).
-
Thời hạn bàn giao & Biên độ trễ:
-
Thời gian bàn giao kiến thiết cụ thể (Ví dụ: Q4/2026).
-
Biên độ cho phép trễ (thường là không quá 90 – 180 ngày).
-
-
Phạt vi phạm hợp đồng:
-
Mức phạt nếu CĐT chậm bàn giao (Lãi suất phạt là bao nhiêu %/ngày?).
-
Mức phạt nếu khách hàng chậm đóng tiền (Có tương xứng với mức phạt của CĐT không?).
-
-
Chất lượng bàn giao & Danh mục vật liệu:
-
Phụ lục danh mục vật liệu hoàn thiện phải ghi rõ thương hiệu, xuất xứ, hoặc chất lượng tương đương (tránh ghi chung chung “vật liệu cao cấp”).
-
-
Phí quản lý & Phí dịch vụ: Mức phí dự kiến/m² trong những năm đầu và đơn vị vận hành quản lý là ai.
-
Tiến độ cấp Sổ hồng: Cam kết thời gian nộp hồ sơ xin cấp GCNQSDĐ sau khi bàn giao nhà (thường trong vòng 50 ngày theo quy định pháp luật).
Lời Khuyên Cho Nhà Đầu Tư
-
Nguyên tắc tài chính an toàn: Tỷ lệ đòn bẩy vay ngân hàng không nên vượt quá 50% giá trị sản phẩm. Tổng tiền trả gốc + lãi hàng tháng không quá 40% tổng thu nhập ròng hàng tháng của gia đình.
-
Đi thực địa dự án: Đừng chỉ tin vào bản vẽ 3D hay lời tư vấn của môi giới. Hãy đến tận nơi quan sát hạ tầng giao thông, mật độ dân cư hiện hữu, kết nối tiện ích xung quanh và nhịp độ thi công công trường thực tế.
-
Nhờ cố vấn chuyên môn: Nếu chưa có kinh nghiệm, hãy tham vấn luật sư bất động sản hoặc chuyên gia tư vấn tài chính độc lập để rà soát HĐMB trước khi ký kết.